Что проверяется в инвойсе до того, как уходит платёж
Инвойс, расходящийся с контрактом хотя бы по одному полю, задерживает оплату раньше, чем платёж уйдёт поставщику: расхождение вскрывается на входе, до того как документы дойдут до банка получателя.
Получив инвойс от китайского поставщика, Юнайтед Стрим сверяет его построчно, чтобы снять риски по платежу до того, как деньги ушли. Сверяются:
- номер и дата договора — номер уникален и полностью совпадает с номером и датой внешнеторгового контракта между покупателем и поставщиком;
- стороны сделки — полные юридические наименования, юридические и почтовые адреса, контактные данные, страна регистрации, регистрационные номера, а также банковские реквизиты получателя: наименование банка, SWIFT/BIC, номер счёта или IBAN. Все сведения должны соответствовать данным контракта;
- предмет поставки — для товаров наименование, артикулы, единицы измерения, количество, стоимость за единицу и общая сумма; для услуг — описание работ с указанием объёма. Номенклатура, стоимость и объём соответствуют спецификации и условиям контракта;
- сумма и валюта платежа — сумма без необоснованных округлений, валюта расчётов совпадает с валютой контракта, обозначена международным кодом (USD, CNY); графические символы валют не используются;
- назначение платежа — содержит номер и дату контракта и краткое описание предмета поставки или услуг в соответствии с условиями договора.
Одно поле сверкой документов не закрывается: валюта счёта получателя из инвойса видна не всегда, и её уточняют у поставщика. Когда инвойс выставлен в долларах, а счёт поставщика открыт в юанях, покупатель заранее согласует с ним порядок конвертации, применяемый курс и итоговую сумму, которая до него дойдёт.
Единого официального перечня документов, который китайский банк-получатель обязан затребовать по входящему платежу, нет. Контракт, инвойс, упаковочный лист, транспортные документы — то, что банк вправе запросить в принципе; состав пакета зависит от правил конкретного банка, суммы, товара и истории операций. Проверку входящего платежа банк поставщика проводит сам: сопоставляет назначение платежа, реквизиты и имеющиеся у него документы, оценивая законность и подлинность операции по правилам валютного контроля КНР. Отдельного заявления на зачисление средств от поставщика не требуется.
Комплаенс-контроль китайских банков за последние годы ужесточился: несоответствия в документах, неясные формулировки и отсутствие подтверждающих документов чаще приводят к запросам и задержкам. Вопросы вызывает непрозрачность сделки и отсутствие понятного экономического смысла в документах — поэтому в контракте, инвойсе и назначении платежа должны совпадать стороны, суммы, валюта и описание товара.
Расхождение в одном поле не блокирует оплату инвойса в Китай навсегда: если ошибку можно исправить, не меняя сути сделки, менеджер ВЭД агента корректирует данные самостоятельно; более существенное расхождение возвращается уточняющей перепиской с поставщиком и повторной подачей документов — ещё до того, как уходит платёж.
Шаг 1. Чья обязанность ставить контракт на учёт
Ставит контракт на учёт резидент — сторона внешнеторгового контракта, то есть сам покупатель. Платёжный агент этого не делает: он исполняет платёжное поручение, но не ведёт валютный контроль и не подаёт документы на постановку контракта на учёт.
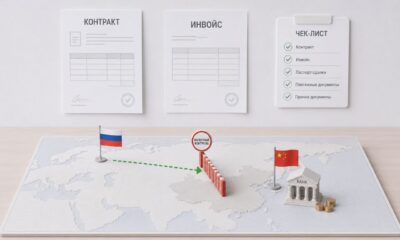
Импортный контракт ставится на учёт в уполномоченном банке при сумме обязательств от 3 млн рублей в эквиваленте; до 1 миллиона рублей достаточно кода вида операции.
Порог считается по сумме обязательств контракта в целом, а не по сумме одного платежа: несколько последовательных поставок одному китайскому поставщику суммируются в рамках контракта и могут перейти порог раньше, чем любая из них по отдельности. Оба порога учитываются при оплате инвойса в Китай ещё до того, как платёж уходит в банк.
| Порог / срок | Значение | Норма |
|---|---|---|
| Полная постановка на учёт | от 3 млн ₽ в эквиваленте | 181-И, п. 4.3 |
| Упрощённый режим (код вида операции) | до 1 млн ₽ в эквиваленте | 181-И, п. 2.7 |
| Подача документов на постановку | не позднее даты представления распоряжения о списании средств | 181-И, п. 5.7.1 |
| Срок принятия банком | не позднее следующего рабочего дня после представления документов (сведений) | 181-И, п.п. 5.5, 5.8 |
| Ведомость банковского контроля | одна на каждый контракт, принятый на учёт | 181-И, п. 9.1 |
Сумма контракта от 1 до 3 млн рублей формально не требует постановки на учёт, но при первой же корректировке цены или объёма договор может перейти в режим полной постановки — и тогда документы нужно подать в срок, который отсчитывается от уже согласованной даты списания, а не от момента, когда покупатель заметил превышение. Поэтому при пограничных суммах комплект документов имеет смысл готовить заранее.
Со стороны агента в этой части сделки — отчёт и закрывающие документы, а если банк запрашивает обоснование, Юнайтед Стрим предоставляет документы по сделке резидент-резидент, которых требует законодательство для агентского договора.
Шаг 2. Агентский договор и поручение на платёж
Агент действует от своего имени за счёт принципала либо от имени и за счёт принципала (ст. 1005 ГК РФ). Какая из двух конструкций выбрана, влияет на то, кто становится стороной перед третьими лицами, и фиксируется в договоре явным условием.
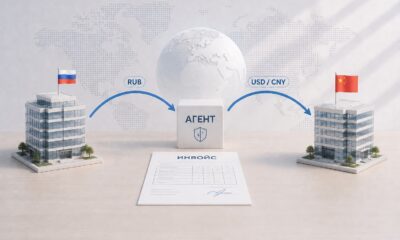
Расчёт по инвойсу идёт двумя плечами. Первое — между двумя резидентами внутри России: покупатель переводит рубли агенту по агентскому договору. Второе — за рубежом: поставщику платит иностранная компания-плательщик. Прямым плательщиком по инвойсу покупатель не выступает, и при этом обязанности по его собственному внешнеторговому контракту работа через агента не снимает.
Сотрудничество с платёжным агентом начинается с подписания агентского договора: он закрепляет обязательства сторон. В договоре отражают предмет — конкретные действия агента, например проведение платежа по определённому контракту; статус агента, то есть от чьего имени он действует; обязанности сторон с перечнем действий агента и данных, которые предоставляет клиент; размер вознаграждения и порядок его оплаты; механизм определения и фиксации курса конвертации; ответственность, включая порядок действий и распределение рисков, если платёж не дошёл до получателя; форму, сроки и состав отчётности; дополнительные условия — конфиденциальность, санкционные оговорки, порядок разрешения споров.
На каждый платёж оформляется отдельное поручение с суммой, реквизитами получателя и сроками исполнения. Оно служит основанием для проведения операции и документальным подтверждением по сделке.
Порядок появления агентского договора и инвойса не зафиксирован: клиент нередко приходит уже с готовым инвойсом от поставщика, встречается и обратная последовательность. Для хода сделки значение имеет согласованность документов к дате платежа — соответствие инвойса контракту, корректная формулировка назначения платежа и полнота сведений.
Отчёт агента представляется в порядке и сроки договора, а если условие не согласовано — по мере исполнения либо по окончании договора. Юнайтед Стрим формирует отчёт после того, как подтверждено зачисление средств поставщику, и прикладывает подтверждающие документы: платёжные поручения, счета, банковские подтверждения, документы о расходах, произведённых за счёт клиента. Возражения по отчёту принципал (то есть сам клиент) заявляет в течение тридцати дней со дня получения, если договором не установлен другой порядок; при отсутствии возражений в этот срок отчёт считается принятым.
Шаг 3. Кто формулирует назначение платежа
Формулировку назначения платежа согласуют между собой стороны контракта — покупатель и поставщик. Платёжный агент переносит согласованную формулировку в платёжное поручение и по собственному усмотрению её не меняет; если поставщик предъявляет к назначению особые требования, покупатель улаживает их с ним напрямую.
Назначение платежа логически продолжает контракт: стороны согласуют, какие реквизиты в нём стоят — номер инвойса, номер и дата контракта, описание товара, — так, чтобы эти данные совпадали с учтёнными в ведомости банковского контроля. По назначению платежа банк сверяет платёж с контрактом, и от совпадения зависит, пройдёт ли операция без дополнительных вопросов.
Расхождение назначения с контрактом по дате, сумме или номеру документа автоматического отказа не влечёт: банк запрашивает пояснения и подтверждающие документы. Это один из самых частых источников задержки на этапе валютного контроля.
Проверка назначения платежа отвечает только на один вопрос — совпадает ли оно с контрактом. Маршрут расчёта она не определяет: он подбирается под каждую сделку отдельно.
Разногласия из-за самой формулировки возникают редко. Чаще спорным оказывается распределение налоговых обязательств — какая из сторон платит НДС в своей юрисдикции.
Шаг 4. Когда вы налоговый агент, а когда нет
При оплате товара покупатель не становится налоговым агентом по НДС, но платит ввозной НДС на таможне. Налоговым агентом он становится тогда, когда покупает у иностранного лица услуги, местом реализации которых признаётся Россия.
Товар
Обязанностей налогового агента по НДС оплата товара не создаёт: место реализации товара признаётся Россией, только если товар находится здесь и не отгружается либо находится здесь в момент начала отгрузки (ст. 147 НК РФ). Товар, отгружаемый из Китая, ни одному из условий не отвечает.
Ввозной НДС — другой платёж и другой момент. Ввоз товаров на территорию России — самостоятельный объект НДС (ст. 146 п. 1 подп. 4 НК РФ), и при помещении товара под таможенную процедуру выпуска для внутреннего потребления налог уплачивается в полном объёме (ст. 151 п. 1 подп. 1 НК РФ). Уплаченный на таможне НДС принимается к вычету (ст. 171 п. 2 НК РФ). Китай в ЕАЭС не входит, поэтому действует таможенный порядок, а не уплата через налоговую.
Из суммы, которую покупатель платит за товар, в российский бюджет он ничего не удерживает: доходы иностранной компании от продажи товаров налогом на прибыль в России не облагаются, если её деятельность не образует здесь постоянного представительства (ст. 309 п. 2 НК РФ). Удержание касалось бы налога на прибыль, а не НДС, и к оплате товара оно не применяется.
Услуги
Место реализации консультационных, юридических, бухгалтерских, аудиторских, инжиниринговых, рекламных, маркетинговых услуг и обработки информации определяется по покупателю. Если покупатель — российская компания, а иностранное лицо не состоит на учёте в РФ, покупатель признаётся налоговым агентом по НДС (ст. 161 п. 2 НК РФ). Посредник принимает эту роль на себя в одном случае — когда его договор поручения, комиссии или агентский договор заключён с самим иностранным лицом (ст. 161 п. 5 НК РФ); тогда и база считается иначе: налог начисляется сверх стоимости услуг, а не выделяется из неё. Агентский договор между российским покупателем и российским платёжным агентом этому условию не отвечает, поэтому налоговым агентом остаётся покупатель. Базовая ставка НДС с 1 января 2026 года — 22 %.
Разница между товаром и услугой в одном инвойсе — частая ошибка: если поставщик выставляет счёт одной строкой на товар с инжиниринговым сопровождением, налоговым агентом по НДС покупатель становится только в части, которая по существу является услугой, а не по всей сумме инвойса.
Шаг 5. Закрывающие документы и признание расхода
Расход признаётся, когда он экономически оправдан и подтверждён документами — в том числе оформленными по обычаям делового оборота иностранного государства.
Центральный закрывающий документ у покупателя — отчёт агента об исполнении поручения. Вступительная часть называет сам документ, его дату и номер, ссылку на агентский договор с его номером и датой, а также период либо поручение, за которое отчёт составлен. Полные реквизиты сторон закреплены в самом договоре — отчёт ссылается на него, целиком их не повторяя.
Основная часть описывает исполнение: перевод средств, номер и дату платёжного поручения, реквизиты получателя, даты операций. Суммы показываются тремя раздельными позициями — сумма, перечисленная поставщику; агентское вознаграждение; возмещаемые расходы, если они были: банковские комиссии, конвертация, почтовые расходы. Финансовый итог показывает расчёт вознаграждения в процентах от суммы платежа либо в твёрдой сумме и общую сумму по сделке. Как учитываются банковские издержки самого перевода — входят в вознаграждение или возмещаются отдельно, — определяет агентский договор. Отчёт подписывает уполномоченное лицо с расшифровкой должности, при наличии — с печатью; при согласованном электронном документообороте допускается электронная подпись.
Форму отчёта стороны вправе согласовать в договоре или приложении к нему; если формы не согласовали — отчёт составляется в свободной форме, но с тем же составом сведений, а подтверждающие документы прилагаются к нему обязательно, если иное не предусмотрено договором.
Норма о признании расходов прямо допускает документы, оформленные по обычаям делового оборота иностранного государства, и косвенно подтверждающие документы. Это существенно для оплаты инвойса в Китай: не всякий документ от китайского поставщика по форме совпадает с российской первичкой, и совпадение по форме не требуется — требуется реквизитный минимум и экономическая оправданность. Требование о семи обязательных реквизитах первичного учётного документа (402-ФЗ ст. 9 ч. 2) обращено к российскому бухгалтерскому учёту и на инвойс или упаковочный лист иностранного поставщика не распространяется. Работающий критерий для иностранного документа другой: из него должны однозначно следовать стороны, предмет, сумма, валюта, сроки и факт исполнения.
Расход по сделке подтверждается комплектом целиком: агентский договор, поручение на платёж, отчёт агента с приложениями, инвойс и иные документы поставщика, платёжные подтверждения — выписки и SWIFT-уведомления. На практике почти всегда требуется нотариально заверенный перевод иностранных документов на русский язык, в отдельных случаях — апостиль или легализация. Комплект по сделке передаётся после того, как зачисление средств поставщику подтверждено.
Со стороны покупателя закрытие сделки складывается из пяти собственных действий. До платежа он согласует с поставщиком формулировку назначения платежа и перечень закрывающих документов — инвойс, спецификации, транспортные документы. После платежа получает от агента отчёт с приложениями и подтверждение зачисления средств поставщику. Затем сверяет комплект: суммы, реквизиты, номера контракта и инвойса, даты, и отдельно проверяет, что возмещаемые расходы и вознаграждение в отчёте разделены. Иностранные документы переводит на русский язык, при необходимости заверяя перевод нотариально. И отражает расход в бухгалтерском и налоговом учёте на основании отчёта агента и подтверждающих документов. Комплект по сделке хранится не менее пяти лет после отчётного года (402-ФЗ ст. 29 ч. 1); тот же пятилетний срок НК устанавливает для данных бухгалтерского и налогового учёта (ст. 23 п. 1 подп. 8). Валютное законодательство требует меньше — не менее трёх лет со дня операции, но не ранее срока исполнения договора (173-ФЗ ст. 24 ч. 2 п. 2), — поэтому пятилетний срок его перекрывает.
Если комплект не позволяет однозначно подтвердить факт и размер расходов, риск отказа в признании расходов возрастает. Бремя доказывания экономической обоснованности лежит на налогоплательщике, и подтверждать её приходится уже при камеральной или выездной проверке.
Оставьте заявку на экспертную консультацию с нашим специалистом ВЭД. Разберем ваш случай и предложим индивидуальное решение.
Сколько занимает оплата и что происходит с курсом
Норматива, который обязывал бы трансграничный платёж дойти за определённый срок, в российском праве нет.
161-ФЗ ст. 5 ч. 5 устанавливает срок не более трёх рабочих дней для перевода денежных средств. Эта норма регулирует переводы внутри национальной платёжной системы Российской Федерации и срок трансграничного платежа через иностранный банк в цепочке не устанавливает. У каждого посредника свой срок.
В оплате инвойса различаются два события, и по срокам они ведут себя по-разному. Приказ на платёж уходит в день приёма рублей от клиента — так сложилась практика Юнайтед Стрим, и именно поэтому между днём, когда клиент оплатил счёт, и днём платежа поставщику не возникает курсовой разницы. Зачисление средств поставщику происходит в тот же день или на следующий: отсюда средний срок 1–2 рабочих дня, до трёх дней при дополнительной банковской проверке. Это усреднённая величина с исключениями; гарантированным сроком она не является.
Сумма платежа рассчитывается по курсу Банка России на день оплаты, и на эту сумму Юнайтед Стрим выставляет клиенту счёт в рублях с учётом комиссии за проведение платежа. Валюта платежа и размер вознаграждения согласуются заранее, на этапе коммерческого предложения; механизм определения и фиксации курса закреплён в агентском договоре.
Как Юнайтед Стрим сопровождает оплату инвойса
Оплата инвойса китайскому поставщику проходит пять шагов, и на каждом можно потерять время из-за одной неучтённой детали — несовпадающего поля в инвойсе, просроченной постановки контракта на учёт, неточной формулировки назначения платежа.
Сделку компания ведёт от подписания агентского договора и получения инвойса до отчёта агента: сверяет реквизиты, переносит в платёжное поручение согласованную сторонами формулировку назначения, оформляет поручение на платёж и готовит закрывающие документы. Комплаенс иностранного банка отрабатывает компания-плательщик; клиент участвует как источник документов по сделке и как коммуникатор со своим поставщиком. После исполнения платежа Юнайтед Стрим предоставляет отчёт агента с подтверждающими документами — он формируется, когда зачисление средств поставщику подтверждено.
Со схемой расчёта и подбором варианта под конкретного поставщика в Китае можно ознакомиться на странице, где собраны условия по направлению — оплатить инвойс китайскому поставщику.
Комиссию и срок по конкретному инвойсу считает менеджер ВЭД.
Оставьте заявку на странице оплаты в Китай: менеджер перезвонит, посмотрит инвойс и реквизиты контракта, назовёт валюту платежа, размер вознаграждения и срок и ответит на вопросы по документам вашей сделки.