Три способа — три разных набора обязанностей
Способы расчётов с Китаем — собственный счёт компании за рубежом, платёж через банк-посредник и расчёт через платёжного агента — отличаются комиссией, сроком, вероятностью, что платёж пройдёт, и тем, какую отчётность добавляет сам способ. Обязанности резидента по внешнеторговому контракту с китайским поставщиком во всех трёх одинаковы: их создаёт сам контракт, и выбор способа расчёта на них не влияет.
Расчёты идут в валютах, которые готовы принять обе стороны сделки. Межправительственное соглашение между Россией и Китаем о расчётах и платежах действует с 5 июня 2019 года. Трансграничные переводы в юанях идут через отдельную систему — CIPS, гибрид расчётов в реальном времени и отложенного нетто-расчёта, оператором которой выступает компания под эгидой Народного банка Китая. По данным оператора системы на июнь 2026 года, к ней подключено 210 прямых и 1619 непрямых участников по всему миру.
У каждого способа свой набор того, что покупатель делает сам, и того, что за него делает посредник в сделке. Расчёты с Китаем Юнайтед Стрим ведёт по агентской схеме — по тем же критериям эта схема и сравнивается с двумя другими.
Собственный счёт за рубежом: что можно и чего нельзя
Свой счёт за рубежом для расчётов открыть может любой резидент без ограничений — кроме лиц, которым это прямо запрещено Федеральным законом № 79-ФЗ от 07.05.2013 (173-ФЗ ст. 12 ч. 1). Право открыть счёт у компании есть; ограничение лежит в перечне того, что на этот счёт разрешено зачислять, — перечень закрытый (173-ФЗ ст. 12 ч. 5).
Резидент вправе переводить на свой зарубежный счёт средства со своих же счетов — из российского банка или с другого своего счёта за рубежом (173-ФЗ ст. 12 ч. 4). Отдельно разрешены проценты на остаток, минимальный взнос банка, вносимые наличные, доход от конверсионных операций за счёт уже зачисленных средств и возврат налогов компетентными органами страны пребывания — но перечень этими позициями не исчерпывается: часть 5 отдельно допускает зачисление денег по внешнеторговому договору самого резидента с нерезидентом при отдельном условии, выполнение которого сейчас — самостоятельный вопрос, требующий отдельной юридической проверки. Оплата от иностранного контрагента за товар как одна из перечисленных позиций не значится: этот счёт по общему правилу не предназначен для приёма платежей по сделке.
Вместе со счётом приходят обязанности:
- уведомить налоговый орган об открытии, закрытии или изменении реквизитов — не позднее одного месяца со дня события (173-ФЗ ст. 12 ч. 2); срок календарный — рабочие дни здесь не считаются;
- отчитываться о движении средств — порядок отчётности устанавливает Правительство по согласованию с Банком России (173-ФЗ ст. 12 ч. 7), а юридические лица и ИП подают отчёт ежеквартально (постановление Правительства № 819 от 28.12.2005);
- отвечать за нарушение этих сроков самостоятельно: за просрочку или неверную форму уведомления юрлицу грозит 50 000–100 000 ₽, за полную неподачу — 800 000–1 000 000 ₽ (ст. 15.25 КоАП ч. 2 и ч. 2.1), за просрочку отчёта действует отдельная шкала — от 5 000–15 000 ₽ до 400 000–600 000 ₽ (ч. 6, 6.1–6.5).
Счёт добавляет и собственную статью расходов: открытие и последующее обслуживание компания оплачивает сама, отдельно от платежей по конкретной сделке. Банк, где счёт открыт, тоже влияет на исход: окажись он неприемлемым для банка получателя на стороне поставщика, перевод не пройдёт, и открытием счёта эта проблема не снимается.
Платежи в Китай по агентской схеме, которую ведёт Юнайтед Стрим, обязанности уведомлять налоговую не создают: уведомление и ежеквартальный отчёт привязаны к самому счёту, а зарубежный счёт в такой схеме у покупателя не открывается. Обязанности резидента по его собственному внешнеторговому контракту работа через агента при этом не снимает — постановка контракта на учёт остаётся на покупателе при любом из трёх способов. Собственный счёт за рубежом упрощает часть международных расчётов, но получить на него оплату от иностранного контрагента напрямую нельзя, и ежеквартальная отчётность вместе со штрафами за её нарушение возникает независимо от того, как часто счёт используется.
Банк-посредник — термин без определения в Гражданском кодексе
Второй способ — платёж со своего счёта в российском банке. Прямым его называют по составу участников: поручение уходит со счёта компании, и иностранной компании-плательщика в сделке нет.
Поручение банк передаёт по цепочке собственных корреспондентских счетов в иностранных банках и, если нужно, дальше — по счетам следующих корреспондентов, до банка поставщика. Российский банк деньги за рубеж сам не переводит: перевод исполняется именно этой цепочкой.
Технически такой маршрут существует не везде: нужен валютный счёт в юанях у компании и прямые корреспондентские отношения с китайским банком у её банка — например, через систему CIPS. Из опасения вторичных санкций китайские банки проверяют бенефициаров и учредителей компании-плательщика и вправе отклонить перевод от российской компании, даже если сам поставщик готов его принять. Банк-посредник при платеже в этой цепочке присутствует почти всегда: это любой банк, который не является ни банком плательщика, ни банком получателя.
Термин закреплён в трёх источниках с разным статусом. Гражданский кодекс его использует — в статье об ответственности за неисполнение платёжного поручения, — но не определяет. 161-ФЗ вводит более широкий термин «посредники в переводе»: это операторы по переводу денежных средств, не обязательно банки. Собственно определение банка-посредника закреплено подзаконным актом — Положением Банка России № 762-П, пункт 1.6.
Та же статья об ответственности за неисполнение поручения решает и вопрос ответственности за платёж, который встал в этой цепочке: если банк-посредник или банк получателя средств нарушил правила перевода денежных средств или договор между банками, суд вправе возложить на них ответственность солидарно между собой (ст. 866 ГК). Банк плательщика привлекается к этой же солидарной ответственности отдельным условием — если именно он выбрал банка-посредника. Солидарная ответственность означает, что плательщик вправе предъявить требование в полном объёме к любому из банков, которых суд признал ответственными.
Если платёж через очередного корреспондента не проходит, банк подключает дальше по цепочке дополнительных агентов, чтобы всё же довести перевод до банка поставщика. У каждого добавленного звена — своя комиссия и свой участник, чьё решение способно остановить перевод: более длинная цепочка обходится дороже и зависит от большего числа сторон одновременно.
Норма о трёх рабочих днях регулирует переводы внутри российской платёжной системы и не устанавливает срок для иностранного банка в цепочке — это относится к любому трансграничному платежу, включая платежи в Китай. Чем длиннее цепочка банков-посредников, тем меньше в ней сроков урегулировано российским правом.
Платёжный агент: конструкция и обязанности
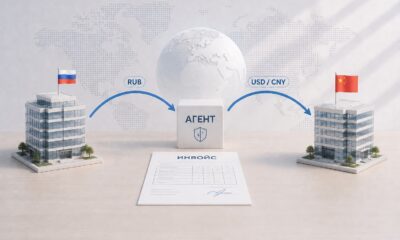
Платёжный агент действует от своего имени, но за счёт покупателя (ГК ст. 1005 п. 1): инвойс поставщик выставляет на компанию-плательщика, а сам покупатель остаётся принципалом по агентскому договору. Расчёт идёт двумя плечами: покупатель переводит рубли Юнайтед Стрим внутри России, а валюту поставщику переводит иностранная компания-плательщик. Статус налогового агента по НДС из этой конструкции не следует: он добавляется, только если местом реализации приобретаемых товаров или услуг признаётся территория России (НК ст. 161 п. 1–2).
Именно по такой схеме — агентским договором и поручением на конкретную сделку — Юнайтед Стрим оформляет платежи в Китай.
Обязанностей резидента по внешнеторговому контракту агентская схема не снимает. Импортный контракт ставится на учёт в уполномоченном банке при сумме обязательств от 3 млн рублей в эквиваленте (Инструкция Банка России № 181-И, п. 4.3); до 1 млн рублей достаточно кода вида операции (п. 2.7). Документы на постановку, справку о подтверждающих документах и переписку с банком, где стоит контракт, покупатель ведёт сам: агент исполняет платёжное поручение и этих обязанностей не принимает.
Комиссия за исходящий платёж по этой схеме — от 0,3%; итоговый размер зависит от суммы, валюты, направления и маршрута и фиксируется в коммерческом предложении и договоре.
Сумма платежа рассчитывается по курсу Банка России на день оплаты, и на эту сумму выставляем покупателю рублёвый счёт с учётом комиссии за проведение платежа. Валюту платежа и размер агентского вознаграждения согласуют заранее, на этапе коммерческого предложения. Курс на будущую дату при этом не фиксируется; механизм его определения и фиксации закреплён в агентском договоре. На китайской стороне обычной валютой остаются юань и доллар.
В сроке различают два события.
- Приказ на платёж уходит в день приёма рублей от покупателя — так сложилась практика, и поэтому курсовая разница между днём оплаты счёта и днём платежа не возникает.
- Зачисление средств поставщику происходит в тот же день или на следующий: отсюда средний срок по китайскому направлению может занимать 1–2 рабочих дня с момента приёма рубля, а также может быть продлен при дополнительной банковской проверке. Это усреднённая величина, у которой могут быть исключения; гарантированным сроком она не является. Конкретный срок проговаривается с покупателем на этапе коммерческого предложения.
Каждый платёж в Китай по агентской схеме Юнайтед Стрим сопровождает полным пакетом документов на сумму сделки, но от ответственности по валютному закону это не освобождает: нарушение в любой из трёх схем карается одинаково — 20–40% суммы незаконной валютной операции (КоАП ст. 15.25 ч. 1), и эта же норма охватывает перевод без открытия счёта через электронные средства платежа иностранных поставщиков платёжных услуг там, где закон такой перевод не предусматривает.
Оставьте заявку на экспертную консультацию с нашим специалистом ВЭД. Расскажем о процессе работы и разберем подробности проведения вашего платежа
Сравнение способов расчетов
Способы расчётов с Китаем сравнимы по семи критериям: что требуется на входе, какая отчётность возникает, кто отвечает за платёж, что регулирует срок, какова комиссия, насколько вероятно, что платёж пройдёт, и как быстро можно пересобрать маршрут при возврате.
| Критерий | Свой счёт за рубежом | Платёж через банк-посредник | Платёжный агент |
|---|---|---|---|
| Вход | Открыть счёт в зарубежном банке — резидент вправе без ограничений | Валютный счёт в юанях у компании и прямые корреспондентские отношения её банка с китайским банком | Агентский договор и поручение на конкретную сделку |
| Уведомление и отчётность | Постановка контракта на учёт от 3 млн ₽ — на покупателе; сверх неё уведомление налоговой о счёте (1 месяц) и отчёт о движении средств (ежеквартально) | Постановка контракта на учёт от 3 млн ₽ — на покупателе; отдельной обязанности по счёту не возникает | Постановка контракта на учёт от 3 млн ₽ остаётся на покупателе; зарубежного счёта договор с агентом не создаёт, поэтому уведомления и отчёта по счёту нет |
| Ответственность за платёж | Отвечает сама компания, включая штрафы за нарушение уведомления и отчётности | Банк-посредник и банк получателя отвечают солидарно между собой, если нарушили правила перевода или договор между банками; банк плательщика — отдельно, если сам выбрал банка-посредника (ст. 866 ГК) | Покупатель — налоговый агент по НДС, если местом реализации товара признаётся Россия (для типовой поставки из Китая это условие обычно не выполняется); посредник принимает эту роль, только если его договор заключён с самим иностранным лицом |
| Регулируемость сроков | Срок уведомления зафиксирован законом — 1 месяц | Трёхдневный срок действует только внутри платёжной системы РФ, не для иностранного банка в цепочке | Срок исполнения фиксируется в поручении на платёж; отдельной нормы с фиксированным сроком здесь нет |
| Комиссия | Открытие и обслуживание счёта — отдельная статья расходов, которую компания несёт сама | Растёт с каждым дополнительным звеном цепочки, если платёж не проходит через первого корреспондента | От 0,3% за исходящий платёж; итоговый размер фиксируется в коммерческом предложении и договоре |
| Вероятность прохождения платежа | Зависит от того, примет ли банк получателя банк, где открыт счёт | Зависит от двух независимых решений — поставщика и его банка, — принять платёж от российской компании напрямую | Заранее проверяется банковским комплаенсом на обеих сторонах сделки, до того как деньги отправлены; отказ банка поставщика этим не исключается — тогда подбирается другая компания-плательщик |
| Пересборка маршрута при возврате | Компания повторяет процедуру самостоятельно | Компания сама выясняет причину отказа и повторяет перевод по другому маршруту | Новую компанию-плательщика подбирает агент: сделку подтверждают заново и переводят через неё |
Пригодность способа зависит также от частоты закупок и от готовности компании держать отдельный контур отчётности. Разовая сделка может обойтись и без агента, и без своего счёта за рубежом — при условии, что у компании есть валютный счёт в юанях, а у её банка прямые корреспондентские отношения с китайским банком. Агентская схема, которую использует для этих расчётов Юнайтед Стрим, короче только по одной оси: агентский договор не создаёт у покупателя зарубежного счёта, который закон обязывает регистрировать, — постановка контракта на учёт и переписка с банком остаются на покупателе и здесь. К этой разнице добавляется цепочка исполнения: чем меньше в маршруте банков-посредников, тем ниже итоговая комиссия и выше вероятность, что платёж пройдёт с первого раза. При регулярных расчётах с китайским поставщиком именно эта разница в отчётности и в устойчивости маршрута накапливается быстрее всего.
Как выбрать под свою сделку
Выбор между способами расчётов с Китаем определяют четыре вещи: сумма и частота закупок, то, попадают ли ожидаемые поступления в закрытый перечень разрешённых зачислений на зарубежный счёт, то, сколько обязанностей компания готова принять на себя сама, и то, есть ли у неё собственная зарубежная платёжная инфраструктура для расчётов.
Четыре вопроса, на которые стоит ответить перед выбором:
- Сколько закупок в Китае компания планирует в ближайший год — разовую сделку или регулярный поток платежей?
- Укладываются ли ожидаемые поступления в закрытый перечень разрешённых зачислений на зарубежный счёт?
- Готова ли компания вести отдельный контур уведомлений и ежеквартальной отчётности, или предпочтительнее, чтобы этот контур не возникал вовсе?
- Есть ли у самой компании собственная зарубежная платёжная инфраструктура для расчётов, или её пришлось бы создавать — вместе с расходами на открытие и обслуживание зарубежных счетов?
Для компаний с несколькими закупками в Китае в год агентская схема Юнайтед Стрим снимает уведомление о зарубежном счёте и ежеквартальную отчётность: при собственном счёте это одно уведомление и четыре отчёта в год (173-ФЗ ст. 12 и постановление Правительства № 819), при работе через агента — агентский договор и поручение на каждый платёж. Постановку контракта на учёт по внешнеторговому контракту это не отменяет.
Платежи в Китай Юнайтед Стрим проводит по агентской схеме, а способ под конкретную сделку подбирает менеджер ВЭД по тем же четырём критериям. Оставьте заявку на странице оплаты в Китай: менеджер перезвонит, уточнит сумму, валюту и поставщика, посмотрит инвойс и назовёт комиссию и срок по вашему платежу.