Платёжный агент: от чьего имени идёт платёж и что остаётся на принципале
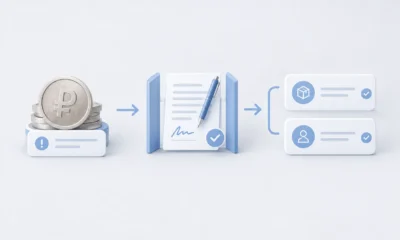
Оплата китайскому поставщику через платёжного агента идёт двумя плечами и двумя разными юрлицами: рубли принимает российская компания по агентскому договору, валюту поставщику переводит иностранная компания-плательщик. Обязанности резидента по внешнеторговому контракту при этом остаются на покупателе.
Российская компания — принципал — заключает с Юнайтед Стрим агентский договор на оплату и поручение на конкретную сделку с китайским поставщиком. По Гражданскому кодексу агент по поручению принципала совершает юридические и иные действия за вознаграждение — от своего имени за счёт принципала либо от имени и за счёт принципала (ст. 1005 п. 1). На российском плече принципал переводит рубли Юнайтед Стрим как резиденту РФ, с учётом агентского вознаграждения; на иностранном плече валюту поставщику переводит иностранная компания-плательщик из зарубежной платёжной инфраструктуры компании, на которую поставщик и выставляет инвойс.
Что именно остаётся на покупателе. Импортный контракт ставится на учёт в уполномоченном банке при сумме обязательств от 3 млн рублей в эквиваленте (Инструкция Банка России № 181-И, п. 4.3); до 1 млн рублей достаточно кода вида операции (п. 2.7). Документы на постановку, справку о подтверждающих документах и переписку с банком, где стоит контракт, принципал ведёт сам: агент исполняет платёжное поручение и этих обязанностей не принимает. Со стороны агента по сделке идут отчёт и закрывающие документы, а если банк запрашивает обоснование платежа — документы по сделке резидент-резидент, которых требует законодательство для агентского договора.
Юнайтед Стрим действует от своего имени, но за счёт принципала
В агентском договоре с принципалом агент действует от своего имени, но за счёт принципала. По статье 1005 Гражданского кодекса права и обязанности по сделке, которую агент совершает с третьим лицом, возникают у агента — принципал стороной этой сделки не становится, даже если третьему лицу известно, в чьих интересах она идёт.
Это касается платёжной операции, а не поставки. Внешнеторговый контракт с китайским поставщиком принципал заключает сам и остаётся его стороной: по нему он получает товар, по нему же несёт обязанности резидента — постановку контракта на учёт и валютный контроль. Агентский договор добавляет второе правоотношение, а первое не отменяет.
Из чего складывается вознаграждение
Вознаграждение платёжного агента фиксируется в договоре и складывается из процента от суммы платежа; для небольших сумм к нему добавляется фиксированный сбор.
По направлению Китай мы фиксируем комиссию платёжного агента от 0,3% за исходящий платёж в самом договоре. Для сумм до 15 000 долларов США или эквивалента действует отдельный фиксированный сбор; его размер компания не публикует и называет при расчёте конкретного платежа. Итоговая стоимость зависит от суммы, валюты расчёта и маршрута конкретной сделки, а крупные и регулярные объёмы обсуждаются отдельно от базового тарифа.
Сумма платежа рассчитывается по курсу Банка России на день оплаты, и на эту сумму Юнайтед Стрим выставляет принципалу рублёвый счёт с учётом комиссии за проведение платежа. Валюту платежа и размер вознаграждения согласуем на этапе коммерческого предложения, до подписания поручения; механизм определения и фиксации курса закреплён в агентском договоре.
Оставьте заявку на экспертную консультацию с нашим специалистом ВЭД. Разберем ваш случай и предложим индивидуальное решение.
Сколько идёт платёж
Норматива, который обязывал бы трансграничный платёж в Китай дойти за определённый срок, в российском праве нет: срок каждый посредник устанавливает свой.
161-ФЗ ст. 5 ч. 5 устанавливает срок не более трёх рабочих дней для перевода денежных средств. Эта норма регулирует переводы внутри национальной платёжной системы Российской Федерации и не связывает этим сроком иностранный банк в цепочке расчёта — три дня относятся к российской части перевода, а не к пути платежа целиком.
В сроке различаются два события. Приказ на платёж уходит в день приёма рублей от принципала — так сложилась практика, и поэтому курсовая разница между днём оплаты счёта и днём платежа не возникает. Зачисление средств поставщику происходит в тот же день или на следующий: отсюда средний срок по китайскому направлению может занимать 1–2 рабочих дня с момента приёма рубля, до трёх дней при дополнительной банковской проверке. Это усреднённая величина, у которой могут быть исключения; гарантированным сроком она не является.
Состав закрывающих документов от срока не зависит: он одинаков и для платежа, ушедшего за день, и для того, который задержался на банковской проверке.
Какие документы получает принципал
По итогам платежа принципал получает отчёт агента с приложенными доказательствами расходов, и на основании этого комплекта расход отражается в бухгалтерском и налоговом учёте.
Закрывающие документы готовятся по этапам сделки: агентский договор и поручение — до её начала; после того как платёж уходит поставщику — SWIFT-подтверждение перевода; полный комплект закрывающих документов — после того, как поставщик подтвердит получение средств.
Состав, форму и порядок приёмки отчёта определяет сам агентский договор. Агент обязан представлять принципалу отчёты в порядке и сроки договора; если условие не согласовано отдельно — по мере исполнения агентского поручения либо по его окончании. На практике Юнайтед Стрим формирует отчёт после того, как платёж исполнен и зачисление средств поставщику подтверждено. К отчёту прилагаются доказательства расходов, произведённых агентом за счёт принципала: платёжные поручения, счета компании-плательщика и банковские подтверждения по платежу в Китай.
Возражения по отчёту принципал заявляет в течение тридцати дней со дня получения — это норма Гражданского кодекса по умолчанию: стороны вправе установить в агентском договоре другой порядок и срок приёмки отчёта, и тогда действует условие именно вашего договора.
Отчёт агента — российский первичный учётный документ, и к нему предъявляются требования российского учёта. 402-ФЗ ст. 9 ч. 2 называет семь обязательных реквизитов:
- наименование документа;
- дата составления документа;
- наименование экономического субъекта, составившего документ;
- содержание факта хозяйственной жизни;
- величина натурального и (или) денежного измерения факта хозяйственной жизни с указанием единиц измерения;
- наименование должности лица (лиц), совершившего (совершивших) сделку, операцию и ответственного (ответственных) за её оформление, либо наименование должности лица (лиц), ответственного (ответственных) за оформление свершившегося события;
- подписи этих лиц с указанием их фамилий и инициалов либо иных реквизитов, необходимых для их идентификации.
Расходы признаются при экономической оправданности и документальном подтверждении — включая документы, оформленные по обычаям делового оборота иностранного государства, и документы, подтверждающие расход косвенно. Требование о семи реквизитах обращено к российскому бухгалтерскому учёту и на инвойс или упаковочный лист иностранного поставщика не распространяется: от них требуется, чтобы однозначно следовали стороны, предмет, сумма, валюта, сроки и факт исполнения. Если комплект не позволяет однозначно подтвердить факт и размер расходов, риск отказа в признании расходов возрастает: экономическую оправданность приходится подтверждать уже при проверке налоговым органом.
Налоговая сторона: НДС и пределы по статье 54.1
Правило о налоговом агенте по НДС (статья 161 Налогового кодекса) действует только там, где местом реализации товаров или услуг признаётся территория Российской Федерации; посредник признаётся налоговым агентом по этому правилу, только если его агентский договор заключён непосредственно с иностранным лицом, а не с российским принципалом. Отказать принципалу в признании расхода инспекция вправе только по конкретным основаниям статьи 54.1 Налогового кодекса — сам факт использования посредника таким основанием не является.
НДС при расчёте через посредника с Китаем
Место реализации товаров и услуг определяется разными нормами. У товара, отгружаемого из Китая, места реализации в России нет: таковым оно признаётся, только если товар находится здесь и не отгружается либо находится здесь в момент начала отгрузки (ст. 147 НК РФ). Поэтому при оплате товара статус налогового агента по НДС у покупателя не возникает. Ввоз товаров на территорию России — самостоятельный объект НДС (ст. 146 п. 1 подп. 4 НК РФ), и при помещении товара под таможенную процедуру выпуска для внутреннего потребления налог уплачивается в полном объёме (ст. 151 п. 1 подп. 1 НК РФ); уплаченный на таможне НДС принимается к вычету (ст. 171 п. 2 НК РФ). Вопрос о налоговом агенте встаёт на стороне услуг, местом реализации которых признаётся Россия.
Там, где статья 161 применима — например, к отдельным услугам иностранного исполнителя с местом реализации в России, — покупатель товаров или услуг у иностранного лица, не состоящего на учёте в России, признаётся налоговым агентом по НДС. То же правило распространяется и на посредника — но только если его агентский договор заключён непосредственно с этим иностранным лицом; договор между принципалом и платёжным агентом в этой схеме такому условию не отвечает, и налоговым агентом остаётся покупатель.
Пределы: когда расход останется в налоговой базе
Уменьшение налоговой базы не допускается при искажении сведений о фактах хозяйственной жизни. Правомерное уменьшение базы требует двух условий сразу: сделка не имеет основной целью неуплату налога, и обязательство по ней исполнил тот, кто является стороной договора, либо тот, кому оно передано по договору или закону. Кодекс прямо исключает формальные основания как самостоятельное основание для отказа — подпись неуполномоченного лица у контрагента, нарушения контрагентом законодательства, существование другого возможного пути для той же сделки сами по себе права уменьшить базу не лишают.
Оставьте заявку на экспертную консультацию с нашим специалистом ВЭД. Разберем ваш случай и предложим индивидуальное решение.
Где проходит граница между правомерным платежом и нарушением
Агентский договор описан в Гражданском кодексе (статья 1005) и сам по себе нарушением не является; нарушением расчёт делают конкретные действия, которые валютное законодательство относит к незаконным валютным операциям.
Отвечает по этой статье резидент — сторона внешнеторгового контракта, и отвечает на российском плече расчёта. Часть 1 статьи 15.25 КоАП устанавливает для него штраф от 20 до 40% суммы незаконной валютной операции. Та же часть прямо охватывает перевод денежных средств без открытия банковского счёта с использованием электронных средств платежа, предоставленных иностранными поставщиками платёжных услуг, — в случаях, не предусмотренных валютным законодательством.
У банка, который обслуживает вашу компанию в России, есть право отказать в выполнении распоряжения клиента при подозрении на легализацию доходов или финансирование терроризма (115-ФЗ ст. 7) — на банк поставщика за рубежом эта норма не распространяется, там действует законодательство его юрисдикции. Этому праву соответствует встречная обязанность: отказав, банк обязан сообщить клиенту причину и напомнить о праве представить документы, снимающие основания для отказа. Основание для такого отказа привязано к конкретной операции, которая вызвала подозрение у банковского комплаенса, и разбирается банком отдельно от вопроса о законности самой агентской схемы. Граница законности в этой схеме определяется валютным законодательством — отдельно от вопросов НДС и налога на прибыль по той же сделке. Платежи в Китай Юнайтед Стрим проводит по агентскому договору с российским принципалом и поручению на конкретную сделку, и именно этот комплект отвечает на вопрос банка об основании платежа.
Как Юнайтед Стрим сопровождает оплату в Китай
Оплату в Китай через агента ведём от согласования сделки до отчёта — порядок между договором и инвойсом не фиксирован: часть клиентов приходит уже с готовым инвойсом от поставщика. Заключаем агентский договор и поручение, анализируем риски транзакции и подбираем компанию-плательщика: для платежей в Китай используем собственную зарубежную платёжную инфраструктуру — компании в Гонконге, ОАЭ, Турции и ЕС; если у поставщика возникают ограничения на приём платежа, переключаемся на компанию в другой юрисдикции — комиссия в этом случае согласовывается отдельно. Переносим в платёжное поручение согласованную сторонами контракта формулировку назначения платежа, отрабатываем банковский комплаенс на обеих сторонах сделки — если банк запрашивает обоснование платежа, предоставляем документы по сделке резидент-резидент, которых требует законодательство для агентского договора, — и фиксируем агентское вознаграждение от 0,3% в договоре.
Если банк поставщика не может принять платёж — или сам поставщик отказывается его принять, — сначала предлагаем альтернативный маршрут через другую компанию-плательщика. Если подходящего варианта нет, Юнайтед Стрим возвращает клиенту всю отправленную в компанию сумму вместе с агентским вознаграждением; это происходит после того, как деньги вернутся от поставщика на счёт компании. Если платёж застревает на банковском комплаенсе уже после того, как ушёл поставщику, его розыск на этом плече ведём бесплатно в рамках сервиса и сами выходим на поставщика, если банковский статус подтверждает, что перевод исполнен.
После платежа готовим закрывающие документы — отчёт агента с приложенными доказательствами расходов. Принципал получает комплект, на основании которого расход отражается в бухгалтерском и налоговом учёте, по каждой сделке независимо от её суммы.
Схему под конкретную сделку подбирает менеджер ВЭД. Оставьте заявку на странице оплаты в Китай: менеджер перезвонит, уточнит сумму, валюту и поставщика, посмотрит инвойс и назовёт комиссию и срок по вашему платежу. Модель договора и состав закрывающих документов подбираются под сделку и у разных клиентов различаются.