Где стоит зависший платёж
Вы оплатили инвойс, а поставщик денег не видит? Если рубли дошли до Юнайтед Стрим, платёж стоит за пределами России — на том плече сделки, где валюту поставщику переводит иностранная компания-плательщик.
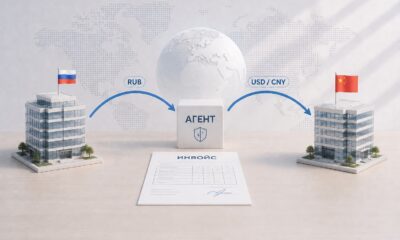
Плечи идут одно за другим. Сначала вы переводите рубли Юнайтед Стрим внутри страны, резидент резиденту, — валютной операции у вас на этом переводе не возникает. Приказ на платёж уходит в день приёма этих рублей, и пока они не пришли, поставщику никто не платит: зависать ещё нечему. Дальше валюту поставщику переводит иностранная компания-плательщик, и вот здесь платёж проходит банковский комплаенс на её стороне, цепочку корреспондентских счетов между банками и проверку в банке поставщика. Отсюда мы и начинаем розыск.
Отдельный случай — прямой платёж: покупатель платит поставщику с собственного валютного счёта через корреспондентские счета своего банка, и промежуточной компании-плательщика в расчёте нет.
Трёхдневный срок перевода, установленный 161-ФЗ ст. 5 ч. 5, относится к российскому плечу: не более трёх рабочих дней отводится на перевод внутри национальной платёжной системы России — это срок работы вашего банка внутри страны. Иностранный банк-корреспондент им не связан, и на путь платежа целиком он не распространяется.
Безотзывность закрывает только отзыв поручения; возврат остаётся возможен
Безотзывность наступает по вашему рублёвому переводу агенту внутри России — на российском плече — и означает ровно одно: вы больше не можете отменить своё поручение по собственной воле. О возврате денег она не говорит ничего. Решений банка поставщика за рубежом норма не касается вовсе.
Норма диспозитивна и звучит так: «…безотзывность перевода денежных средств наступает с момента списания денежных средств с банковского счета плательщика…» (161-ФЗ ст. 5 ч. 7).
Рядом стоит второе понятие — безусловность. Она наступает в момент выполнения условий перевода: «Безусловность перевода денежных средств наступает в момент выполнения определенных… условий осуществления перевода…» (ч. 8 той же статьи). Оба термина описывают, в какой момент меняется правовой статус операции на российском плече. Ни один из них не описывает судьбу самих денег.
Деньги возвращаются в другом случае: когда банк поставщика не может принять платёж. Тогда мы сначала подбираем альтернативный маршрут, а если подходящего варианта нет — возвращаем клиенту всю отправленную в компанию сумму вместе с агентским вознаграждением, после того как деньги вернутся от поставщика на счёт компании.
Комплаенс на иностранном плече проходит компания-плательщик
Поставщику платит иностранная компания-плательщик из платёжной инфраструктуры Юнайтед Стрим, и комплаенс своего банка она проходит сама.
Запрос в этот банк направляет Юнайтед Стрим — клиент участвует как источник документов и контракта, а не как инициатор обращения, и ведёт переписку со своим поставщиком.
Российские правила банковского комплаенса на эту сторону расчёта не распространяются. Право банка не исполнить распоряжение клиента при подозрении на легализацию доходов (115-ФЗ), обязанность сообщить причину отказа по Положению Банка России от 02.03.2012 № 375-П, уровень риска на платформе «Знай своего клиента» — всё это связывает банк, регулируемый Банком России. Банк компании-плательщика и банк поставщика принимают решения по законодательству своих юрисдикций.
Проконсультируйтесь с нашим специалистом ВЭД, который проанализирует риски и предложит индивидуальное решение для выашего платежа
Банк поставщика проверяет входящий платёж сам
Отдельного заявления на зачисление поставщик не подаёт: его банк сам сопоставляет назначение платежа, реквизиты и документы, которые у него уже есть.
Единого официального перечня документов, который китайский банк обязан затребовать, нет. Состав пакета определяют правила конкретного банка, сумма, товар и история операций. Комплаенс-контроль китайских банков за последние годы ужесточился, и вопросы вызывают непрозрачность сделки и отсутствие понятного экономического смысла в документах.
В сроке платежа различаются два события. Приказ на платёж уходит в день приёма рублей от клиента — так сложилась практика. Зачисление средств поставщику происходит в тот же день или на следующий, и средний срок по китайскому направлению может занимать 1–2 рабочих дня с момента приёма рубля, до трёх дней при дополнительной банковской проверке. Это усреднённая величина, у которой могут быть исключения; гарантированным сроком она не является.
Когда деньги не ушли из России вовсе
Иностранное плечо ещё не начиналось: рубли не дошли до Юнайтед Стрим, платёж остаётся в вашем банке в России. Причины вы выясняете в разговоре с этим банком, а разобрать ситуацию помогает менеджер ВЭД: он подсказывает, какие документы снимают основания для отказа. Разговор с банком за вас он не ведёт.
Право остановить платёж у этого банка есть: при подозрении на легализацию доходов или финансирование терроризма он вправе не исполнить распоряжение клиента — п. 11 ст. 7 115-ФЗ. Этому праву соответствует встречная обязанность: если банк отказал в переводе, он обязан сообщить причину и напомнить о праве принести документы, которые снимают основания отказа. Обязанность возлагает Положение Банка России от 02.03.2012 № 375-П, а порядок её применения разъясняют методические рекомендации Банка России № 5-МР от 22.02.2019.
Дальше работает механизм реабилитации по пунктам 13.4 и 13.5 статьи 7 115-ФЗ:
- вы представляете в свой банк документы и сведения об отсутствии оснований для отказа;
- при повторном отказе или ответе без существа обращаетесь с тем же комплектом в межведомственную комиссию при Банке России;
- комиссия рассматривает обращение и выносит решение — независимая проверка отказа.
Прошлый отказ не переносится на следующий банк автоматически — те же методические рекомендации: «информация об отказах не является… самостоятельным основанием для принятия кредитной организацией решения об отказе». Поэтому собранный для обжалования комплект годится и для обращения в другой банк.
Если поручение не исполнено или исполнено ненадлежаще, банк отвечает перед плательщиком — статья 866 Гражданского кодекса.
Ответить на обращение банк обязан в течение 15 рабочих дней с возможным продлением ещё на 10: статью 30.1 закона «О банках и банковской деятельности» ввёл Федеральный закон от 04.08.2023 № 442-ФЗ, и заявителем она называет и юридическое лицо. Трёхдневный срок 161-ФЗ сюда не относится — он про сам перевод внутри российской платёжной системы, а не про ответ на обращение. Отдельного срока на розыск международного платежа закон не устанавливает, поэтому его логично зафиксировать в договоре с тем, кто ведёт расчёт.
Уровень риска ЗСК действует на российском плече
Уровень риска ЗСК — правило для банка, который обслуживает вашу компанию в России; банк поставщика в Китае под него не подпадает и живёт по своему законодательству, поэтому сам по себе российский уровень риска решения иностранного банка не меняет.
Банк России присваивает каждой компании и предпринимателю один из трёх уровней риска на платформе «Знай своего клиента», созданной Федеральным законом № 423-ФЗ от 21.12.2021, и от уровня зависит, может ли банк ограничивать операции.
| Уровень риска | Что это значит для операций |
|---|---|
| Низкий | Банк не вправе отказать в открытии счёта; не допускается отказ в переводе средств другому низкорисковому субъекту |
| Средний | Ограничительные меры не применяются автоматически |
| Высокий | Ограничительные меры возможны, но только если риск подтверждён и регулятором, и самим банком одновременно |
Уровень присваивается компании целиком, а не отдельной сделке, так что само по себе китайское направление риск не повышает. Защита низкого уровня узкая: она про перевод другому низкорисковому субъекту — контрагенту, который сам отнесён к низкому уровню на этой же платформе Банка России, и иностранный поставщик из Китая под такую классификацию не подпадает. Расчёты по направлению Китай Юнайтед Стрим ведёт под уровнем риска клиента, а не под своим.
Как Юнайтед Стрим ведёт розыск и возврат
Розыск международного платежа, зависшего на банковском комплаенсе, мы ведём бесплатно в рамках сервиса и направляем банку комплект документов по сделке в день обращения.
Если платёж не дошёл до поставщика, хотя банковский статус показывает исполнение, мы выходим на поставщика самостоятельно. Если банк поставщика платёж принять не может, сначала подбираем альтернативный маршрут; если подходящего варианта нет — возвращаем клиенту всю отправленную в компанию сумму, включая агентское вознаграждение, после того как деньги вернутся от поставщика на счёт компании.
Ситуацию с зависшим платежом поможет разобрать менеджер ВЭД.
Оставьте заявку на странице оплаты в Китай: менеджер перезвонит, уточнит, что ответил банк и что говорит поставщик, посмотрит документы по сделке и назовёт порядок розыска.